Beratung zur privaten Krankenversicherung in Potsdam
Ob die private Krankenversicherung zu dir passt, entscheidet nicht der Beitrag im ersten Jahr. Wir prüfen in Potsdam, ob du wechseln darfst, klären Gesundheitsfragen anonym und rechnen den Beitrag bis in die Rente. Und wenn die gesetzliche Kasse für dich besser ist, sagen wir dir das offen.
- Anonyme Risikovoranfrage, bevor ein Antrag rausgeht
- Als Makler an keinen Krankenversicherer gebunden
- In Potsdam vor Ort oder bequem per Video
Das Wichtigste in Kürze
Fünf Antworten, bevor du über den Wechsel in die PKV entscheidest.
Eine Beratung zur privaten Krankenversicherung klärt drei Fragen: Darfst du wechseln, bist du versicherbar, und welcher PKV-Tarif passt mit Leistungsumfang und Beitrag auch im Alter zu dir? Dazu gehört ein ehrlicher GKV-PKV-Vergleich. Wir beraten dich dazu in Potsdam oder per Video.
Angestellte über der Jahresarbeitsentgeltgrenze, Selbstständige und Freiberufler unabhängig vom Einkommen, Beamte mit Beihilfe und Studenten, die sich von der Pflichtversicherung befreien lassen (§ 6 und § 8 SGB V).
Dein Eintrittsalter, dein Gesundheitszustand und der Leistungsumfang, nicht dein Einkommen. Gezahlt wird pro Kopf, auch für jedes Kind. Vorerkrankungen können zu Risikozuschlag, Leistungsausschluss oder Ablehnung führen.
Nichts. Wir werden über die Vermittlerprovision des Versicherers bezahlt. Sie ist im Beitrag schon eingerechnet, egal ob du über uns, direkt oder über ein Vergleichsportal abschließt. Rechnungen oder versteckte Gebühren gibt es bei uns nicht.
Ein unverbindliches Erstgespräch: Wir schauen, ob du wechseln darfst und ob die PKV für dich überhaupt Sinn ergibt. Entscheiden musst du dabei noch nichts.
Erstgespräch vereinbaren
Zahlen, die du kennen solltest
Wer darf in die private Krankenversicherung wechseln?
In die private Krankenversicherung darfst du, wenn du als Angestellter mehr verdienst als die Jahresarbeitsentgeltgrenze (JAEG), wenn du selbstständig oder freiberuflich arbeitest, als Beamter Beihilfe bekommst oder dich als Student von der Pflichtversicherung befreien lässt. Wer versicherungsfrei ist, regelt § 6 SGB V. Alle anderen bleiben in der gesetzlichen Kasse.
| Personengruppe | Voraussetzung für die PKV | Was du wissen solltest |
|---|---|---|
| Angestellte | Bruttojahreseinkommen über der JAEG, voraussichtlich auch im Folgejahr (§ 6 Abs. 4 SGB V) | Der Arbeitgeber zahlt einen Zuschuss nach § 257 SGB V. Fällt dein Gehalt unter die Grenze, wirst du wieder versicherungspflichtig |
| Selbstständige und Freiberufler | Kein Mindesteinkommen, der Wechsel ist jederzeit möglich | Den Beitrag trägst du allein. In der GKV zählt dagegen dein gesamtes Einkommen |
| Beamte und Anwärter | Anspruch auf Beihilfe vom Dienstherrn | Ein Restkostentarif ergänzt die Beihilfe. Einige Bundesländer bieten stattdessen eine pauschale Beihilfe zur GKV |
| Studenten | Befreiung von der studentischen Pflichtversicherung (§ 8 Abs. 1 Nr. 5 SGB V) | Die Befreiung gilt für das ganze Studium (§ 8 Abs. 2 SGB V). Zurück geht es erst mit dem ersten versicherungspflichtigen Job |
Was in unserer PKV-Beratung geprüft wird
In unserer PKV-Beratung gehen wir in fester Reihenfolge vor: erst dein Bedarf, dann die Tarifbedingungen im Vergleich, dann die Beitragsentwicklung im Alter und zuletzt die Stellschrauben wie Selbstbehalt und Beitragsrückerstattung. Der Preis kommt am Ende, denn ein günstiger Tarif hilft dir nichts, wenn er im Ernstfall nicht zahlt.
- Dein Bedarf
Was du brauchst: ambulant, Wahlleistungen im Krankenhaus, Zahn, Krankentagegeld, Auslandsschutz. Für Familien rechnen wir jede Person einzeln.
- Leistungsvergleich
Im Leistungsfall zählen die Tarifbedingungen: Heilpraktiker, Psychotherapie, offene oder geschlossene Hilfsmittelkataloge, Zahnstaffeln, Kuren. Wir erklären dir, was die Bedingungen in der Praxis bedeuten.
- Beitrag im Alter
PKV-Beiträge steigen mit den Gesundheitskosten. Wir zeigen dir die bisherige Beitragsentwicklung des Tarifs, die Alterungsrückstellung samt Zuschlag nach § 149 VAG und Bausteine, die dich im Ruhestand entlasten.
- Stellschrauben
Selbstbehalt, Beitragsrückerstattung und Optionsrechte für einen späteren Ausbau: Wir suchen, was deinen Beitrag senkt, ohne deinen Schutz auszuhöhlen.
- Die passende PKV
Ein PKV-Tarif, der deinen Leistungsumfang abdeckt, im Ruhestand bezahlbar bleibt und dich nach der Risikovoranfrage annimmt. Dokumentiert nach §§ 61, 62 VVG.
Wie laufen Gesundheitsfragen und Risikovoranfrage ab?
Die Gesundheitsfragen im Antrag musst du nach § 19 VVG vollständig und wahrheitsgemäß beantworten. Sonst kann der Versicherer bis zu 5 Jahre nach Abschluss vom Vertrag zurücktreten, bei Arglist bis zu 10 Jahre (§ 21 Abs. 3 VVG). Deshalb stellen wir vorher eine anonyme Risikovoranfrage bei mehreren Versicherern. Sie klärt deine Versicherbarkeit, ohne dass etwas aktenkundig wird.
Vorerkrankungen bedeuten nicht automatisch ein Nein. Aber die Reihenfolge muss stimmen: erst die Unterlagen, dann die Voranfrage, zuletzt der Antrag. Bei der Berufsunfähigkeitsversicherung läuft die Gesundheitsprüfung übrigens ganz ähnlich.
Checkliste: So bereiten wir den Fragebogen vor
- Patientenakte bei Hausarzt und Fachärzten anfordern. Das Recht auf Einsicht steht in § 630g BGB
- Rückfragezeiträume beachten: ambulant fragen die meisten Versicherer 3 bis 5 Jahre zurück, stationär und bei Psychotherapie bis zu 10 Jahre
- Jede Diagnose, Behandlung und jedes Medikament im Zeitraum notieren, auch Erkrankungen, die längst ausgeheilt sind
- Anonyme Risikovoranfrage bei 3 bis 5 Versicherern: Die Antwort lautet Annahme, Risikozuschlag, Leistungsausschluss oder Ablehnung
- Erst danach den Antrag beim Versicherer mit dem besten Votum stellen
Was du vermeiden solltest
- Einen Antrag „auf gut Glück“ stellen: Eine Ablehnung kann im Hinweis- und Informationssystem der Versicherer (HIS) landen und später abgefragt werden
- Fragen aus dem Gedächtnis beantworten, ohne die Unterlagen gesehen zu haben
Wann lohnt sich ein Tarifwechsel innerhalb der PKV?
Ein Tarifwechsel innerhalb der PKV lohnt sich, wenn dein Tarif deutlich teurer geworden ist als vergleichbare Tarife deines Versicherers oder wenn dir Leistungen fehlen. Nach § 204 VVG darfst du jederzeit in einen gleichartigen Tarif desselben Versicherers wechseln. Deine Alterungsrückstellung bleibt dabei vollständig erhalten. Gesundheitsfragen darf der Versicherer nur für Mehrleistungen stellen.
Der Wechsel innerhalb deines Versicherers ist fast immer günstiger als ein neuer Anbieter. Beim Anbieterwechsel zählt dein heutiges Eintrittsalter, du beantwortest neue Gesundheitsfragen, und nur der Übertragungswert im Umfang des Basistarifs geht mit (§ 204 Abs. 1 Nr. 2 VVG). Der Rest bleibt beim alten Versicherer.
Deshalb schauen wir zuerst in die Tarifwelt deines Versicherers. Ab 60 muss dich dein Versicherer bei jeder Beitragserhöhung auf günstigere Tarife hinweisen (§ 6 Abs. 2 VVG-InfoV). Viele Versicherer haben sich zudem in einer Selbstverpflichtung des Verbands der Privaten Krankenversicherung zu mehr Transparenz beim Wechsel bekannt.
Ehrlich gesagt: Wer im alten Tarif eine Leistung hat, die es im neuen nicht mehr gibt, bleibt oft besser, wo er ist. Deine Unterlagen für den Check kannst du uns auch online schicken.
Wie sichern Beamte die Beihilfe richtig ab?
Beamte bekommen vom Dienstherrn Beihilfe zu ihren Krankheitskosten. Beim Bund sind das 50 % für aktive Beamte, 70 % für Versorgungsempfänger und berücksichtigungsfähige Ehepartner und 80 % für Kinder (§ 46 BBhV). Den Rest deckt ein Restkostentarif der privaten Krankenversicherung. Wir legen die Prozentsätze genau neben den Tarif, damit weder eine Lücke noch eine Doppelversicherung entsteht.
- Beamtenanfänger und AnwärterIn den ersten 6 Monaten nach der Verbeamtung gilt die Öffnungsaktion des Verbands der Privaten Krankenversicherung: Aufnahme trotz Vorerkrankungen, Risikozuschlag höchstens 30 %, kein Leistungsausschluss. Verpasst du die Frist, ist dieses Recht weg.
- Familie und KinderKinder bekommen 80 % Beihilfe, Ehepartner nur unter einer Einkommensgrenze. Jedes neue Kind braucht einen eigenen Tarif.
- RuhestandMit der Pension steigt die Beihilfe beim Bund auf 70 %, der Restkostentarif sinkt auf 30 %. Das gehört in jede Beitragsprognose. Die Länder haben eigene Sätze.
- Pauschale BeihilfeHamburg (seit 2018) und weitere Länder zahlen auf Wunsch einen Zuschuss zur gesetzlichen Kasse statt der individuellen Beihilfe. Die Entscheidung gilt für immer.
Ist die Rückkehr in die gesetzliche Krankenkasse möglich?
Zurück in die gesetzliche Kasse kommst du nur in engen Ausnahmen: wenn dein Einkommen unter die Jahresarbeitsentgeltgrenze fällt, du eine versicherungspflichtige Stelle annimmst oder Arbeitslosengeld bekommst, und zwar vor dem 55. Geburtstag. Danach ist der Weg nach § 6 Abs. 3a SGB V praktisch versperrt. Der Wechsel in die PKV ist also eine Entscheidung für Jahrzehnte.
Weil der Weg zurück so eng ist, sagen wir dir auch, wann die PKV nicht zu dir passt. Das ist oft so, wenn dein Gehalt knapp über der Grenze liegt, wenn du Kinder hast und dein Partner nicht arbeitet (in der GKV wären sie beitragsfrei mitversichert) oder wenn dein Einkommen stark schwankt. Dann ist die gesetzliche Kasse, eventuell mit einer Zusatzversicherung, häufig die bessere Wahl.
Die PKV-Beiträge laufen im Ruhestand weiter, und der Zuschuss vom Arbeitgeber fällt weg. Als Rentner bekommst du von der Deutschen Rentenversicherung einen Zuschuss (§ 106 SGB VI), der die Lücke aber nicht schließt. Weil PKV-Beiträge im Ruhestand weiterlaufen, gehört die Altersvorsorge-Beratung fachlich unmittelbar dazu.
Als Sicherheitsnetz bleibt der Basistarif (§ 152 VAG) mit Leistungen auf GKV-Niveau und einem Beitrag höchstens in Höhe des GKV-Höchstbeitrags. Er ist eine Rückfalloption, keine Empfehlung.
Ablauf und Dauer unserer Beratung
Unsere Beratung zur privaten Krankenversicherung hat vier Schritte: ein kostenloses Erstgespräch, die Vorbereitung der Gesundheitsfragen mit anonymer Risikovoranfrage, dein Konzept im Folgetermin und die Begleitung bei Antrag und Annahme. Wie lange es dauert, hängt vor allem an deinen Arztunterlagen und den Antworten der Versicherer. Du entscheidest nach jedem Schritt, ob es weitergeht.
- Erstgespräch
In Potsdam oder per Video. Wir klären, ob du wechseln darfst, was du brauchst und ob GKV oder PKV für dich und deine Familie überhaupt der bessere Weg ist.
- Risikovoranfrage
Du besorgst die Arztunterlagen, wir gehen den Fragebogen gemeinsam durch und stellen die anonyme Voranfrage bei mehreren Versicherern.
- Dein Konzept
Wir stellen dir Leistungsvergleich, Beitragsprognose und unsere Empfehlung vor, mit Alternativen und Begründung nach § 61 VVG. Danach hast du Zeit, in Ruhe zu entscheiden.
- Antrag und Betreuung
Sagst du Ja, reichen wir den Antrag ein, prüfen die Police und kündigen die GKV fristgerecht. Bei Beitragserhöhungen schauen wir mit dir, ob ein Tarifwechsel lohnt.
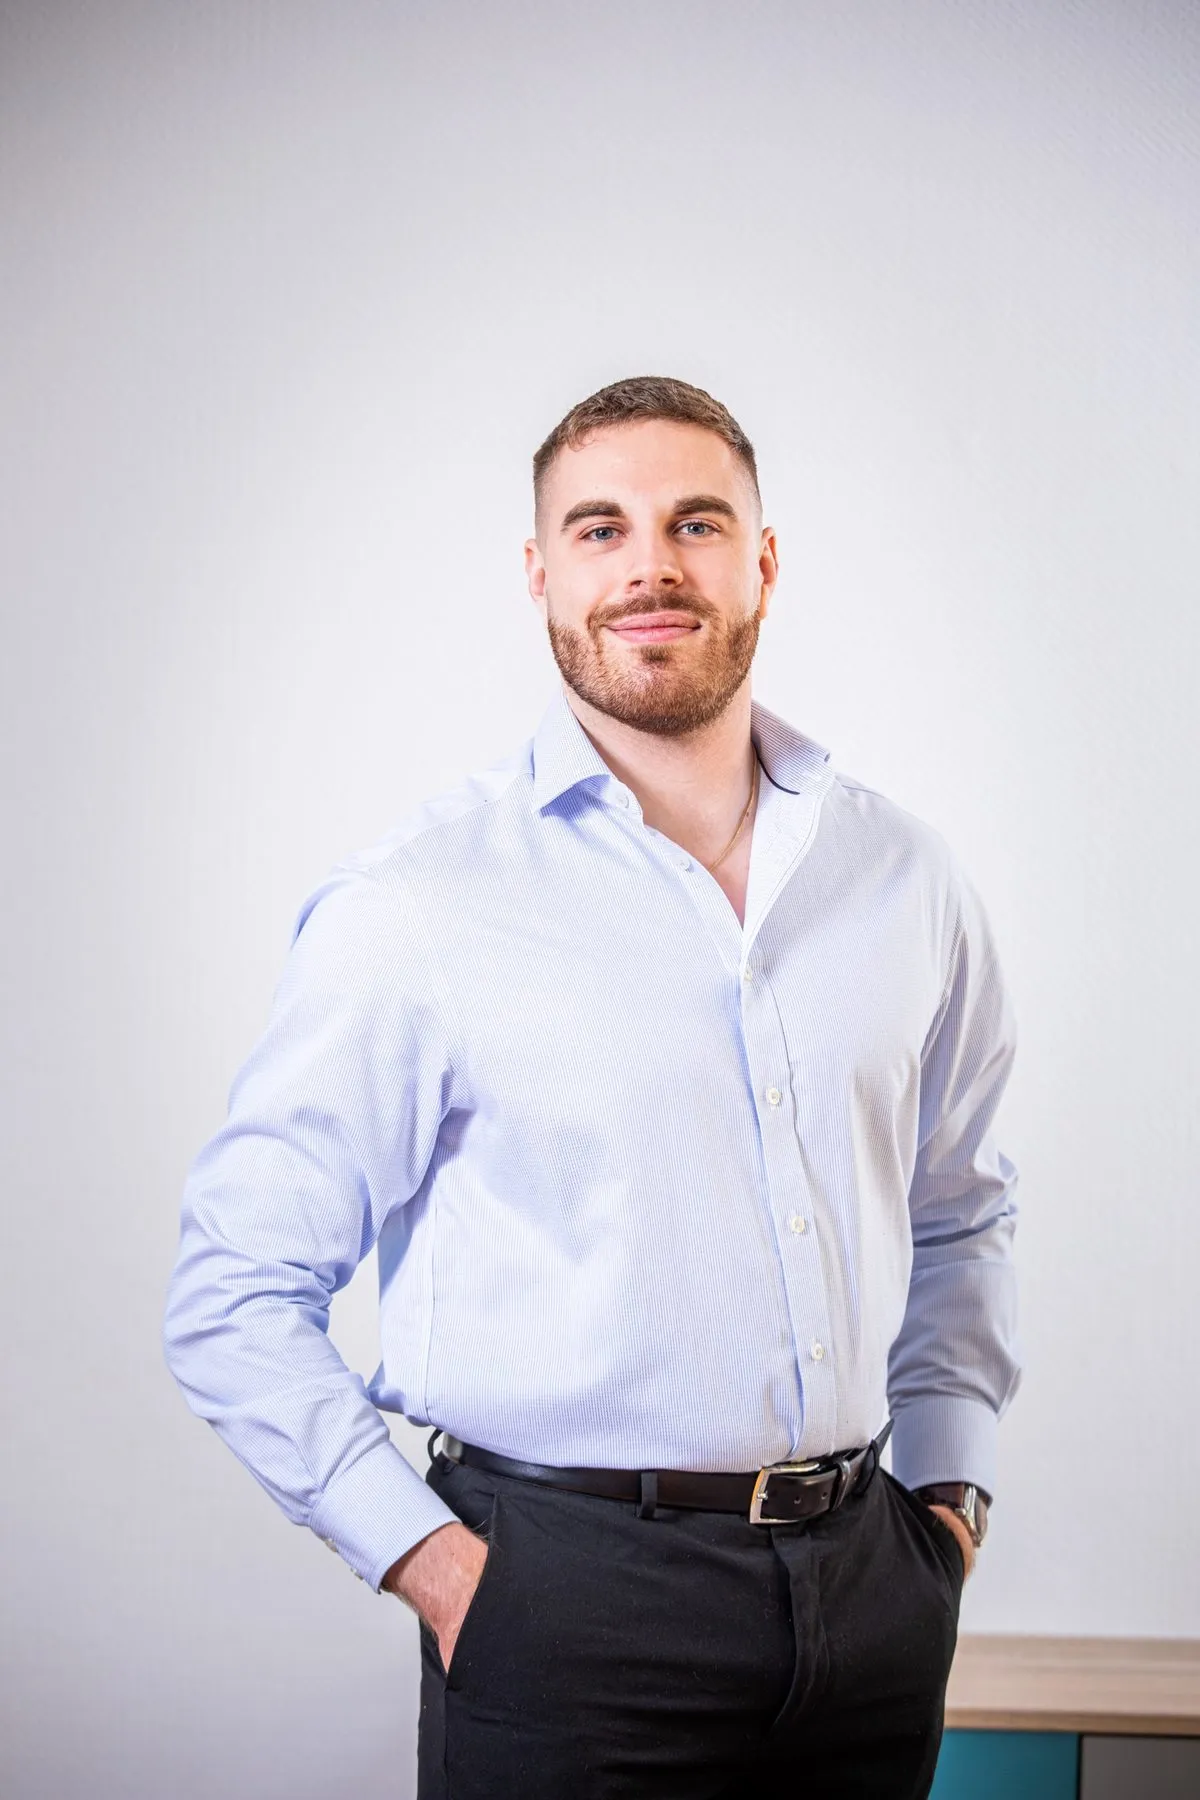
Max Weber,
vom Erzieher zum Finanzberater
Max hat selbst erlebt, wie sich einseitige Beratung anfühlt. Heute berät er so, wie er es sich damals gewünscht hätte.
Mein Weg
Bevor ich Finanzberater wurde, habe ich mehrere Jahre als Erzieher gearbeitet. Mein Bedürfnis, Menschen weiterzuhelfen, stammt aus dieser Zeit und ist bis heute geblieben.
Den Wendepunkt habe ich nicht gesucht. Ich wurde jahrelang ausschließlich von einer einzigen Gesellschaft beraten und merkte erst spät, dass meine Investmentanlage im Rentenfall höchstens für fünf Jahre gereicht hätte. Ab diesem Zeitpunkt habe ich mich gründlich mit Geld, Wirtschaft und Kapitalmärkten beschäftigt, um nie wieder in eine solche Situation zu kommen.
Heute berate ich gemeinsam mit meinem Team meine Mandanten als unabhängiger Makler und sorge dafür, dass Menschen ihre finanziellen Entscheidungen mit Klarheit und Vertrauen treffen.
Ich berate so, wie ich es mir damals selbst gewünscht hätte: ehrlich, verständlich und mit echtem Interesse an deiner Situation. Ich empfehle, statt zu verkaufen.
Lieber direkt sprechen?
Sprechzeiten: Mo bis So 9 bis 20 Uhr. In Potsdam, bei dir zu Hause oder per Video.
Lass uns über
deine Finanzen sprechen
Erzähl uns kurz, worum es geht: ein Vertrag, den du prüfen lassen willst, ein Ziel, das du angehen möchtest, oder einfach der Wunsch nach Überblick. Wir melden uns persönlich bei dir.
Häufige Fragen zur
PKV-Beratung
Kurze, ehrliche Antworten auf die Fragen, die wir in Potsdam zur PKV am häufigsten hören.
Was kostet eine gute private Krankenversicherung im Monat?
Das hängt von Eintrittsalter, Gesundheitszustand und Leistungsumfang ab, nicht vom Einkommen. Als Angestellter bekommst du vom Arbeitgeber bis zur Hälfte als Zuschuss (§ 257 SGB V), als Selbstständiger trägst du alles selbst. Eine seriöse Zahl gibt es erst nach Bedarfsanalyse und Risikovoranfrage, weil Zuschläge und Selbstbehalt viel ausmachen.
Welche Fragen gibt es zur privaten Krankenversicherung?
Gefragt wird nach ambulanten Behandlungen der letzten 3 bis 5 Jahre, nach Klinikaufenthalten und Psychotherapie bis zu 10 Jahre zurück, nach Medikamenten, Größe und Gewicht, Zähnen und geplanten Behandlungen. Nach § 19 VVG musst du alles vollständig angeben. Wir gehen den Fragebogen mit deinen Arztunterlagen Zeile für Zeile durch.
Wer hilft bei Problemen mit der privaten Krankenkasse?
Zuerst wir als dein Makler: Wir prüfen eine Ablehnung anhand der Tarifbedingungen und formulieren den Widerspruch mit dir. Bleibt der Versicherer bei seinem Nein, hilft der Ombudsmann Private Kranken- und Pflegeversicherung als kostenlose Schlichtungsstelle. Die BaFin beaufsichtigt die Versicherer und nimmt Beschwerden an, entscheidet aber keine Einzelfälle.
Wer berät in Versicherungsfragen?
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vertreter, die an einen oder mehrere Versicherer gebunden sind, und Versicherungsberater nach § 34e GewO, die du direkt bezahlst. Der Makler steht auf deiner Seite und vergleicht viele Anbieter. Vor dem ersten Gespräch muss dir jeder seine Erstinformation mit Status und Registernummer geben.
Wann ist die gesetzliche Krankenkasse die bessere Wahl?
Oft dann, wenn du nur knapp über der Jahresarbeitsentgeltgrenze verdienst, als Alleinverdiener Kinder und Partner absichern musst oder dein Einkommen stark schwankt. In der GKV sind Familienmitglieder ohne eigenes Einkommen beitragsfrei mitversichert. Wir rechnen beide Wege ehrlich durch, auch wenn am Ende keine PKV herauskommt.
Habe ich mit Vorerkrankungen überhaupt eine Chance auf die PKV?
Häufig ja. Je nach Diagnose nimmt dich ein Versicherer normal an, verlangt einen Zuschlag, schließt eine Leistung aus oder lehnt ab. Und jeder Versicherer bewertet das anders. Deshalb fragen wir zuerst anonym bei mehreren Gesellschaften an. Der echte Antrag geht erst an den Versicherer mit dem besten Votum.
Warum steigen PKV-Beiträge im Alter trotz Alterungsrückstellung?
Die Alterungsrückstellung fängt ab, dass du älter wirst. Sie fängt nicht ab, dass Medizin teurer wird und Menschen länger leben. Steigen die Kosten, darf der Versicherer den Beitrag anpassen. Deshalb planen wir Entlastungsbausteine und den Zuschuss nach § 149 VAG mit ein und rechnen deinen Beitrag bis in die Rente.
Muss ich für die PKV-Beratung nach Potsdam kommen?
Nein. Du kannst gern zu uns ins Büro in Potsdam kommen, aus Werder (Havel) und dem Landkreis Potsdam-Mittelmark ist das schnell gemacht. Genauso gut beraten wir dich per Video, und die Unterlagen für die Risikovoranfrage schickst du uns verschlüsselt. Ablauf und Dokumentation sind in beiden Fällen gleich.

Rechtsgrundlagen & Quellen
- § 204 VVG – Tarifwechsel (Tarifwechselrecht innerhalb der PKV, Übertragungswert beim Anbieterwechsel)
- § 193 VVG – Versicherungspflicht (Pflicht zur Krankenversicherung; vorvertragliche Anzeigepflicht §§ 19–21 VVG)
- § 6 SGB V – Versicherungsfreiheit (Jahresarbeitsentgeltgrenze (Abs. 6), Beginn der Versicherungsfreiheit (Abs. 4), Zugangssperre ab 55 Jahren (Abs. 3a))
- § 257 SGB V – Beitragszuschuss des Arbeitgebers (Zuschuss zur privaten Krankenversicherung für Beschäftigte)
- § 149 VAG – Gesetzlicher Zuschlag (10 % Zuschlag zur Beitragsentlastung im Alter; Basistarif § 152 VAG)
- § 46 BBhV – Bemessungssätze der Beihilfe (Bundesbeihilfeverordnung; die Länder haben eigene Beihilfeverordnungen)
- Verband der Privaten Krankenversicherung (Öffnungsaktion für Beamtenanfänger, Tarifwechsel-Leitlinien, Basistarif, Standardtarif)
- BaFin – Bundesanstalt für Finanzdienstleistungsaufsicht (Aufsicht über die Versicherer, Beschwerdestelle für Versicherte)