Betriebliche Altersvorsorge für Arbeitgeber: unabhängige Beratung in Potsdam
Eine betriebliche Altersvorsorge lohnt sich für dich als Arbeitgeber, wenn sie wenig Verwaltung macht und deine Leute sie verstehen. Max Weber Finanzberatung richtet in Potsdam die bAV für deinen Betrieb ein, vom Durchführungsweg bis zur Information deiner Mitarbeiter.
- Beratung für dich kostenlos, von A bis Z
- An keine Gesellschaft gebunden, zugelassen nach § 34d und § 34f GewO
- In Potsdam vor Ort oder bequem per Video
Das Wichtigste in Kürze
Betriebliche Altersvorsorge (bAV) ist die Zusage des Arbeitgebers auf Alters-, Invaliditäts- oder Hinterbliebenenleistungen aus Anlass des Arbeitsverhältnisses (§ 1 BetrAVG). Sie wird aus Entgeltumwandlung, Arbeitgeberzuschuss oder reinen Arbeitgeberbeiträgen finanziert. Wir richten sie für Betriebe in Potsdam und im Landkreis Potsdam-Mittelmark ein.
Für Inhaber und Geschäftsführer, die Fachkräfte halten wollen, eine Anfrage auf Entgeltumwandlung haben oder alte Verträge ordnen müssen.
Für unsere Beratung stellen wir deinem Betrieb nichts in Rechnung. Vergütet werden wir über die Provision des Anbieters, bei dem die bAV eingerichtet wird. Als Makler sind wir dabei an keine Gesellschaft gebunden.
Sag uns, wie viele Mitarbeiter du hast und ob es schon bAV-Verträge gibt. Wir melden uns und kommen gern zu dir.
Angebot anfordern
Zahlen, die du kennen solltest
15 %Zuschuss musst du auf das umgewandelte Entgelt zahlen, soweit du durch die Entgeltumwandlung Sozialversicherungsbeiträge sparst.§ 1a Abs. 1a BetrAVG
4 %der Beitragsbemessungsgrenze der Rentenversicherung: Bis zu diesem Betrag hat jeder Beschäftigte Anspruch auf Entgeltumwandlung, und so weit bleiben die Beiträge sozialabgabenfrei.§ 1a Abs. 1 BetrAVG, § 1 Abs. 1 Nr. 9 SvEV
8 %der Beitragsbemessungsgrenze bleiben Beiträge an Direktversicherung, Pensionskasse oder Pensionsfonds im Kalenderjahr steuerfrei.§ 3 Nr. 63 EStG
Unser Büro
in Potsdam
Persönliche Beratung in Potsdam, für Menschen aus Werder (Havel) und dem ganzen Landkreis Potsdam-Mittelmark. Termine nach Absprache, auch abends, bei dir zu Hause oder per Video.
14482 Potsdam
Was übernehmen wir bei der Einführung der bAV?
Wir klären zuerst, welche Pflichten du hast und was im Betrieb schon läuft. Danach wählen wir Durchführungsweg und Anbieter, halten die Regeln in einer Versorgungsordnung fest und führen das Modell ein, bis zur Lohnbuchhaltung. Jede Empfehlung begründen wir dir schriftlich.
- Pflichten und Bestand
Anspruch auf Entgeltumwandlung, Zuschusspflicht, deine Einstandspflicht (§ 1 Abs. 1 Satz 3 BetrAVG) und ein ehrlicher Blick auf bestehende Verträge.
- Durchführungsweg und Anbieter
Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse oder Direktzusage: Wir vergleichen Kosten, Garantien, Verwaltung und Mitnahme beim Jobwechsel.
- Versorgungsordnung und Start
Gleiche Regeln für alle: Zuschusshöhe, Unverfallbarkeit nach § 1b BetrAVG, Förderbetrag nach § 100 EStG. Danach informieren wir dein Team und richten die Verträge ein.
Wie läuft die Einführung ab?
Am Anfang steht ein offenes Gespräch darüber, wie dein Betrieb heute aufgestellt ist. Danach legen wir gemeinsam fest, was die bAV leisten soll, und erklären dir die Wege ohne Fachchinesisch. Das fertige Modell stellen wir dir in einem zweiten Termin vor. Erst dann entscheidest du, ob wir es einführen.
- Bestandsaufnahme im Betrieb
In Potsdam, bei dir vor Ort oder per Video: Mitarbeiterstruktur, Budget und bestehende Verträge.
- Ziele und Klartext
Fachkräfte binden, Pflicht erfüllen oder Altbestand ordnen? Wir klären das Ziel und was jeder Weg für dich bedeutet.
- Dein bAV-Modell
Anbietervergleich, Entwurf der Versorgungsordnung und Abstimmung mit deinem Steuerberater oder Lohnbüro. Dann entscheidest du über die Einführung.
- Einführung und Betreuung
Mitarbeiterinformation, Einzelgespräche, erste Verträge. Danach kümmern wir uns um Neueintritte, Austritte und Änderungen.
Für welche Betriebe in Potsdam passt die bAV-Beratung?
Für Arbeitgeber aus Potsdam, Werder (Havel) und dem Landkreis Potsdam-Mittelmark, vom Handwerksbetrieb mit drei Gesellen bis zur Praxis oder zum Mittelständler, ob die bAV neu startet oder schon Verträge laufen. Deinen Mitarbeitern helfen wir, die bAV in ihre gesamte Vorsorge einzuordnen, bis zur Absicherung der Arbeitskraft.
- Erste Anfrage auf EntgeltumwandlungEin Mitarbeiter will eine bAV. Wir machen daraus ein Modell für alle statt Einzelverträgen.
- Gewachsener BestandMehrere Anbieter, unterschiedliche Zuschüsse, mitgebrachte Verträge. Wir ordnen den Bestand und vereinheitlichen die Regeln.
- Gesellschafter-GeschäftsführerDeine Versorgung über die Firma folgt eigenen steuerlichen Regeln und gehört zu deiner privaten Vorsorge.Zur Altersvorsorge-Beratung
Max Weber,
vom Erzieher zum Finanzberater
Max hat selbst erlebt, wie sich einseitige Beratung anfühlt. Heute berät er so, wie er es sich damals gewünscht hätte.
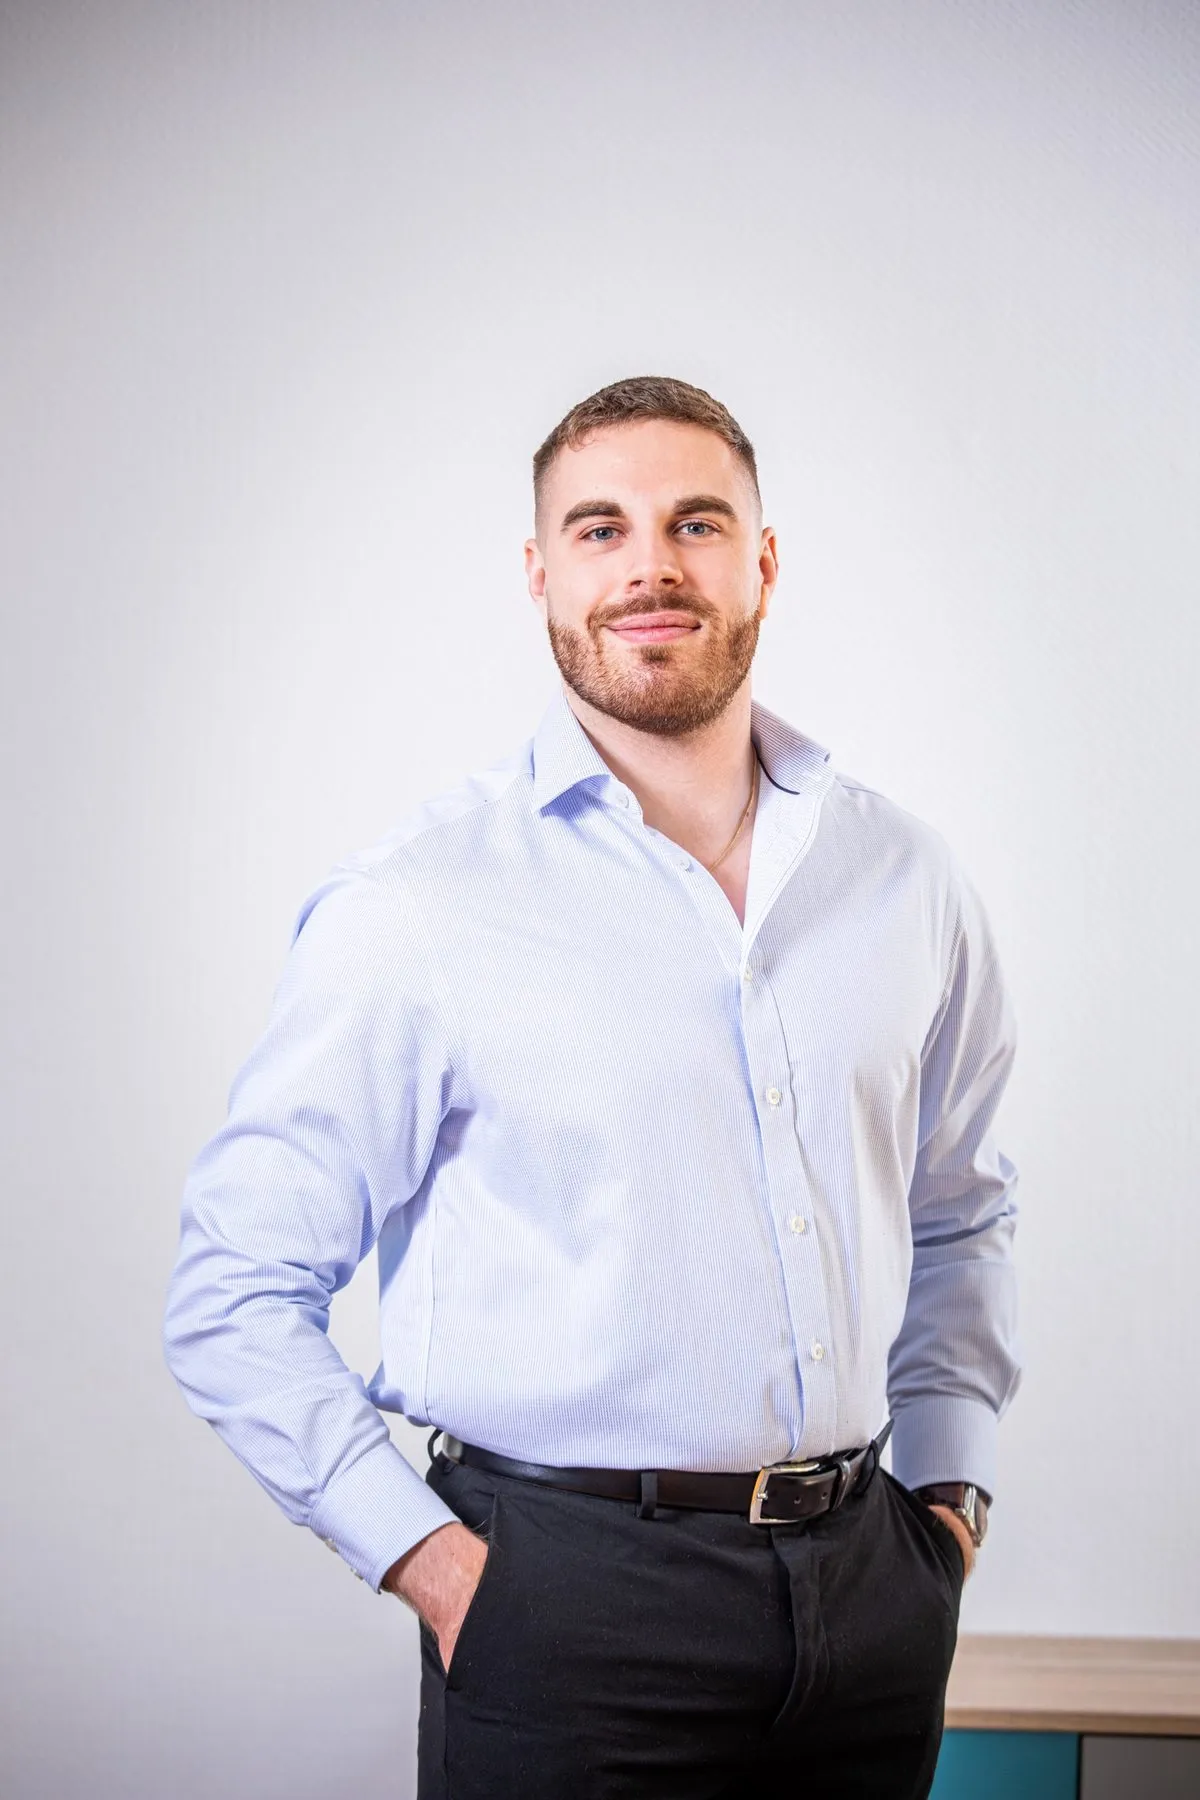
Max WeberUnabhängiger Finanzberater und Versicherungsmakler
Mein Weg
Bevor ich Finanzberater wurde, habe ich mehrere Jahre als Erzieher gearbeitet. Mein Bedürfnis, Menschen weiterzuhelfen, stammt aus dieser Zeit und ist bis heute geblieben.
Den Wendepunkt habe ich nicht gesucht. Ich wurde jahrelang ausschließlich von einer einzigen Gesellschaft beraten und merkte erst spät, dass meine Investmentanlage im Rentenfall höchstens für fünf Jahre gereicht hätte. Ab diesem Zeitpunkt habe ich mich gründlich mit Geld, Wirtschaft und Kapitalmärkten beschäftigt, um nie wieder in eine solche Situation zu kommen.
Heute berate ich gemeinsam mit meinem Team meine Mandanten als unabhängiger Makler und sorge dafür, dass Menschen ihre finanziellen Entscheidungen mit Klarheit und Vertrauen treffen.
Ich berate so, wie ich es mir damals selbst gewünscht hätte: ehrlich, verständlich und mit echtem Interesse an deiner Situation. Ich empfehle, statt zu verkaufen.
Lieber direkt sprechen?
Sprechzeiten: Mo bis So 9 bis 20 Uhr. In Potsdam, bei dir zu Hause oder per Video.
Lass uns über
deine Finanzen sprechen
Erzähl uns kurz, worum es geht: ein Vertrag, den du prüfen lassen willst, ein Ziel, das du angehen möchtest, oder einfach der Wunsch nach Überblick. Wir melden uns persönlich bei dir.
Häufige Fragen zur betrieblichen Altersvorsorge
Bin ich als Arbeitgeber verpflichtet, eine bAV anzubieten?
Aktiv einführen musst du nichts. Verlangt aber ein Mitarbeiter Entgeltumwandlung, musst du sie nach § 1a BetrAVG ermöglichen, zumindest über eine Direktversicherung, und 15 % Zuschuss zahlen, soweit du Sozialabgaben sparst. Mit einem eigenen Modell bestimmst du die Regeln selbst.
Wie viel muss der Arbeitgeber zur betrieblichen Altersvorsorge zahlen?
Bei reiner Entgeltumwandlung zahlst du 15 % Zuschuss auf den umgewandelten Betrag, der sich weitgehend aus den gesparten Sozialabgaben finanziert. Freiwillige Beiträge kommen nur dazu, wenn du sie zusagst. Die Verwaltungskosten unterscheiden sich je Anbieter; wir weisen sie dir getrennt vom Tarif aus.
Welcher Durchführungsweg passt zu einem kleinen Betrieb?
In den meisten Fällen die Direktversicherung: wenig Verwaltung über ein Online-Portal, eine klare Zusage und einfache Mitnahme beim Jobwechsel. Pensionskasse und Pensionsfonds sind Alternativen mit derselben steuerlichen Förderung. Unterstützungskasse und Direktzusage lohnen sich eher bei höheren Beiträgen, zum Beispiel für Geschäftsführer.
Was passiert mit der bAV, wenn ein Mitarbeiter geht?
Anwartschaften aus Entgeltumwandlung sind sofort unverfallbar. Von dir finanzierte Zusagen bleiben nach § 1b BetrAVG erhalten, wenn sie 3 Jahre bestanden haben und der Mitarbeiter mindestens 21 ist. Der Vertrag kann dann zum neuen Arbeitgeber wandern oder privat weiterlaufen. Die Formalitäten übernehmen wir.
Kommt ihr zur Mitarbeiterinformation auch zu uns in den Betrieb?
Ja, im ganzen Landkreis Potsdam-Mittelmark, also auch in Werder (Havel). Die Infoveranstaltung machen wir am liebsten direkt bei dir im Betrieb. Einzelgespräche finden vor Ort, in unserem Büro in Potsdam oder per Video statt, so wie es am besten in deinen Schichtplan passt.

Rechtsgrundlagen & Quellen
- § 1a BetrAVG, Anspruch auf betriebliche Altersversorgung durch Entgeltumwandlung (Abs. 1: 4 % der Beitragsbemessungsgrenze; Abs. 1a: 15 % Zuschuss)
- § 1b BetrAVG, Unverfallbarkeit und Durchführung der betrieblichen Altersversorgung (drei Jahre Zusage und 21. Lebensjahr; Durchführungswege)
- § 3 Nr. 63 EStG, Steuerfreiheit von Beiträgen zur betrieblichen Altersversorgung (8 % der Beitragsbemessungsgrenze)
- § 100 EStG, Förderbetrag zur betrieblichen Altersversorgung (30 % des zusätzlichen Arbeitgeberbeitrags, höchstens 288 € im Jahr)